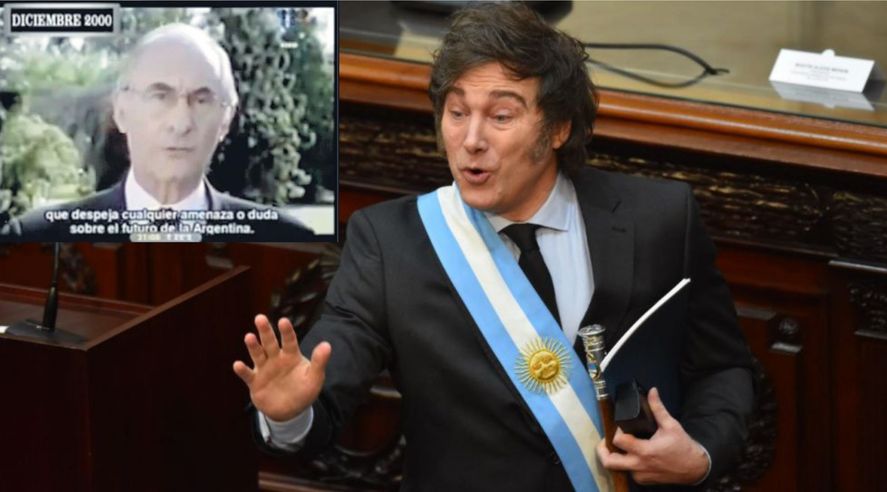
El programa financiero de 2027 cierra con US$24.900 millones para hacer frente a los vencimientos. Afuera de esa cuenta queda la demanda privada de dólares, que el mercado estima entre US$30.000 y US$40.000 millones para el año electoral. Con reservas netas cercanas a US$7.000 millones, el Gobierno sale a buscar garantías multilaterales, repos y el respaldo del Tesoro estadounidense. La palabra elegida para nombrar el plan remite a diciembre de 2000.
DPyE
En las primeras semanas de septiembre, el campo liquidó en el mercado oficial alrededor de US$170 millones por día. El Banco Central retuvo unos catorce. La proporción, que surge de los relevamientos de la consultora PPI, condensa mejor que cualquier discurso la tensión que atraviesa el esquema económico a un año de las elecciones presidenciales. Los dólares entran; buena parte ya tiene destino antes de llegar a las arcas del Central.
Luis Caputo llevó a Nueva York otro relato. En la sede de JP Morgan, horas antes de que Javier Milei hablara ante la Asamblea General de la ONU, el ministro de Economía aseguró a inversores que La Libertad Avanza está en condiciones de ganar en 2027 y que la economía se encuentra en una situación muy superior a la de 2023, según reconstruyó la agencia Noticias Argentinas (NA). El mensaje buscaba despejar una duda que en Wall Street ya tiene número.

Una cuenta con un casillero vacío
El programa financiero oficial para 2027 registra vencimientos por US$24.900 millones y fuentes de financiamiento por el mismo monto. La ecuación cierra en los papeles porque contempla sólo las obligaciones del Tesoro. Queda afuera la variable que históricamente define la suerte de los planes de estabilización en la Argentina, la demanda de dólares de empresas y ahorristas.
Los antecedentes recientes no invitan a la calma. En 2025, el año en que se desarmó el cepo, la compra de divisas y las transferencias sin destino específico sumaron US$32.000 millones, el registro más alto en dos décadas. Este año la curva volvió a empinarse. De acuerdo con datos del BCRA, las compras netas de moneda extranjera de las personas humanas pasaron de US$2.821 millones en junio a US$4.124 millones en julio, un salto de 46,2% en un solo mes. Relevamientos privados citados por NA indican que la dolarización de carteras se cuadruplicó desde mayo, y distintas estimaciones de mercado proyectan una demanda potencial de entre US$30.000 y US$40.000 millones para el año próximo.
Esa magnitud supera el total de vencimientos que el Gobierno se propone cubrir. El año electoral podría exigir más divisas para sostener la preferencia de los argentinos por el billete verde que para honrar la deuda pública.
El poder de fuego y la distancia
Un operador consultado por NA describió el clima con una frase breve, «hace meses crece el apetito por activos dolarizados», y puso la vara del respaldo necesario muy por encima del nivel actual.
“Un número razonable estaría más cerca de los US$20.000 millones líquidos”.
Operador del mercado consultado por NA
La comparación con el stock disponible marca la distancia. El cálculo más exigente de PPI, que descuenta los vencimientos de BOPREAL a doce meses y los depósitos del Tesoro, ubicó las reservas netas en torno a US$7.000 millones al 14 de septiembre. Es el nivel más alto desde 2021 y, aun así, representa apenas un tercio de lo que ese operador considera razonable. Las reservas brutas, en tanto, volvieron a quedar por debajo de los US$50.000 millones durante la segunda quincena del mes.
El ritmo de acumulación también se enfrió. El BCRA compraba en promedio US$39 millones por rueda en agosto; en septiembre bajó a unos US$13 millones. Las compras acumuladas en 2026 superan los US$14.300 millones, pero los análisis de mercado recogidos por el diario Ámbito señalan que la demanda neta del resto de los sectores alcanzó su nivel más alto desde octubre de 2025. Andrés Reschini, de F2 Soluciones Financieras, advirtió sobre la combinación de cercanía electoral, fragilidad de las reservas netas y debilidad en la demanda de pesos.
Dólares con garantía ajena
La respuesta oficial combina instrumentos con un rasgo en común; ninguno proviene de un excedente genuino de divisas generado por la economía real. Desde comienzos de septiembre, Economía negocia alrededor de US$1.000 millones en créditos de bancos privados respaldados por organismos regionales. La CAF ya aprobó una garantía por US$250 millones y Fonplata hizo lo propio con un programa de garantía. Según NA, esas coberturas permitirían respaldar préstamos por aproximadamente US$500 millones y alcanzar cerca de US$1.000 millones en total.
La modalidad ya se ensayó este año con el Banco Mundial y el BID, que respaldaron operaciones por US$3.200 millones. A eso se agregan los pases pasivos con la banca internacional. En enero, seis entidades aportaron US$3.000 millones al BCRA mediante un REPO; en julio, la autoridad monetaria refinanció US$6.000 millones con diez bancos y estiró los vencimientos hasta septiembre de 2028, lo que despejó compromisos de 2026 y 2027.
Por encima de todo aparece Washington. El Tesoro de Estados Unidos intervino de manera directa en el mercado cambiario argentino en octubre de 2025, y una fuente con conocimiento de las negociaciones indicó a NA que esa asistencia vuelve a estar sobre la mesa, junto con un nuevo acercamiento a los bancos internacionales. Caputo confirmó que el equipo económico trabaja en herramientas adicionales de respaldo para el año próximo, sin precisar montos.
La vieja restricción con ropa nueva
La secuencia tiene antecedentes conocidos en la historia económica del país. Cada vez que la estructura productiva no genera los dólares que la economía demanda, la diferencia se completa con deuda y se apuesta a que el ciclo político no coincida con el cambiario. En 2027 ambos relojes marcarán la misma hora.
La palabra con que se bautizó el plan arrastra memoria. En diciembre de 2000, José Luis Machinea, ministro de Economía de Fernando de la Rúa, anunció un blindaje financiero por unos US$39.700 millones, armado con aportes del FMI, el Banco Mundial, el BID, el gobierno español y bancos privados. Debía despejar las necesidades de financiamiento de 2001 y devolver la confianza a los mercados. No llegó a cumplir un año. Le siguieron el megacanje, el déficit cero y el corralito; en diciembre de 2001 llegaron la renuncia presidencial y la cesación de pagos, y en enero de 2002 el final de la convertibilidad.
Las diferencias entre ambos momentos son evidentes. Hoy no rige un tipo de cambio fijo por ley y el Tesoro exhibe superávit fiscal, dos anclas que el gobierno de la Alianza no tenía. La lógica de fondo, sin embargo, reaparece con una familiaridad incómoda. Otra vez se busca financiamiento externo para cubrir una demanda de divisas que la economía no genera, y otra vez se apuesta a que la confianza llegue antes que los vencimientos.
La preferencia por la moneda estadounidense funciona como un reflejo defensivo de ahorristas y empresas que atravesaron devaluaciones, cepos y licuaciones sucesivas. Ese reflejo se intensifica cuando se acerca una elección, y ninguna garantía multilateral alcanza para desactivarlo. Garantías, repos y asistencias bilaterales comparten una lógica: suman liquidez hoy a cambio de obligaciones mañana. Permiten ganar tiempo, aunque dejan intacta la relación entre lo que el país exporta y lo que sus habitantes buscan atesorar en divisas.
Mientras esa brecha dependa del crédito externo y de la voluntad política de la Casa Blanca, el blindaje que prepara el Palacio de Hacienda tendrá la solidez de un seguro con fecha de vencimiento. El Gobierno confía en que la expectativa de victoria haga el resto. Si las encuestas acompañan el pronóstico que Caputo llevó a Nueva York, parte de la demanda de cobertura podría ceder. Si no lo hacen, la demanda de divisas volverá a crecer, y en ese caso todo el programa economico entrará en zona de riesgo.