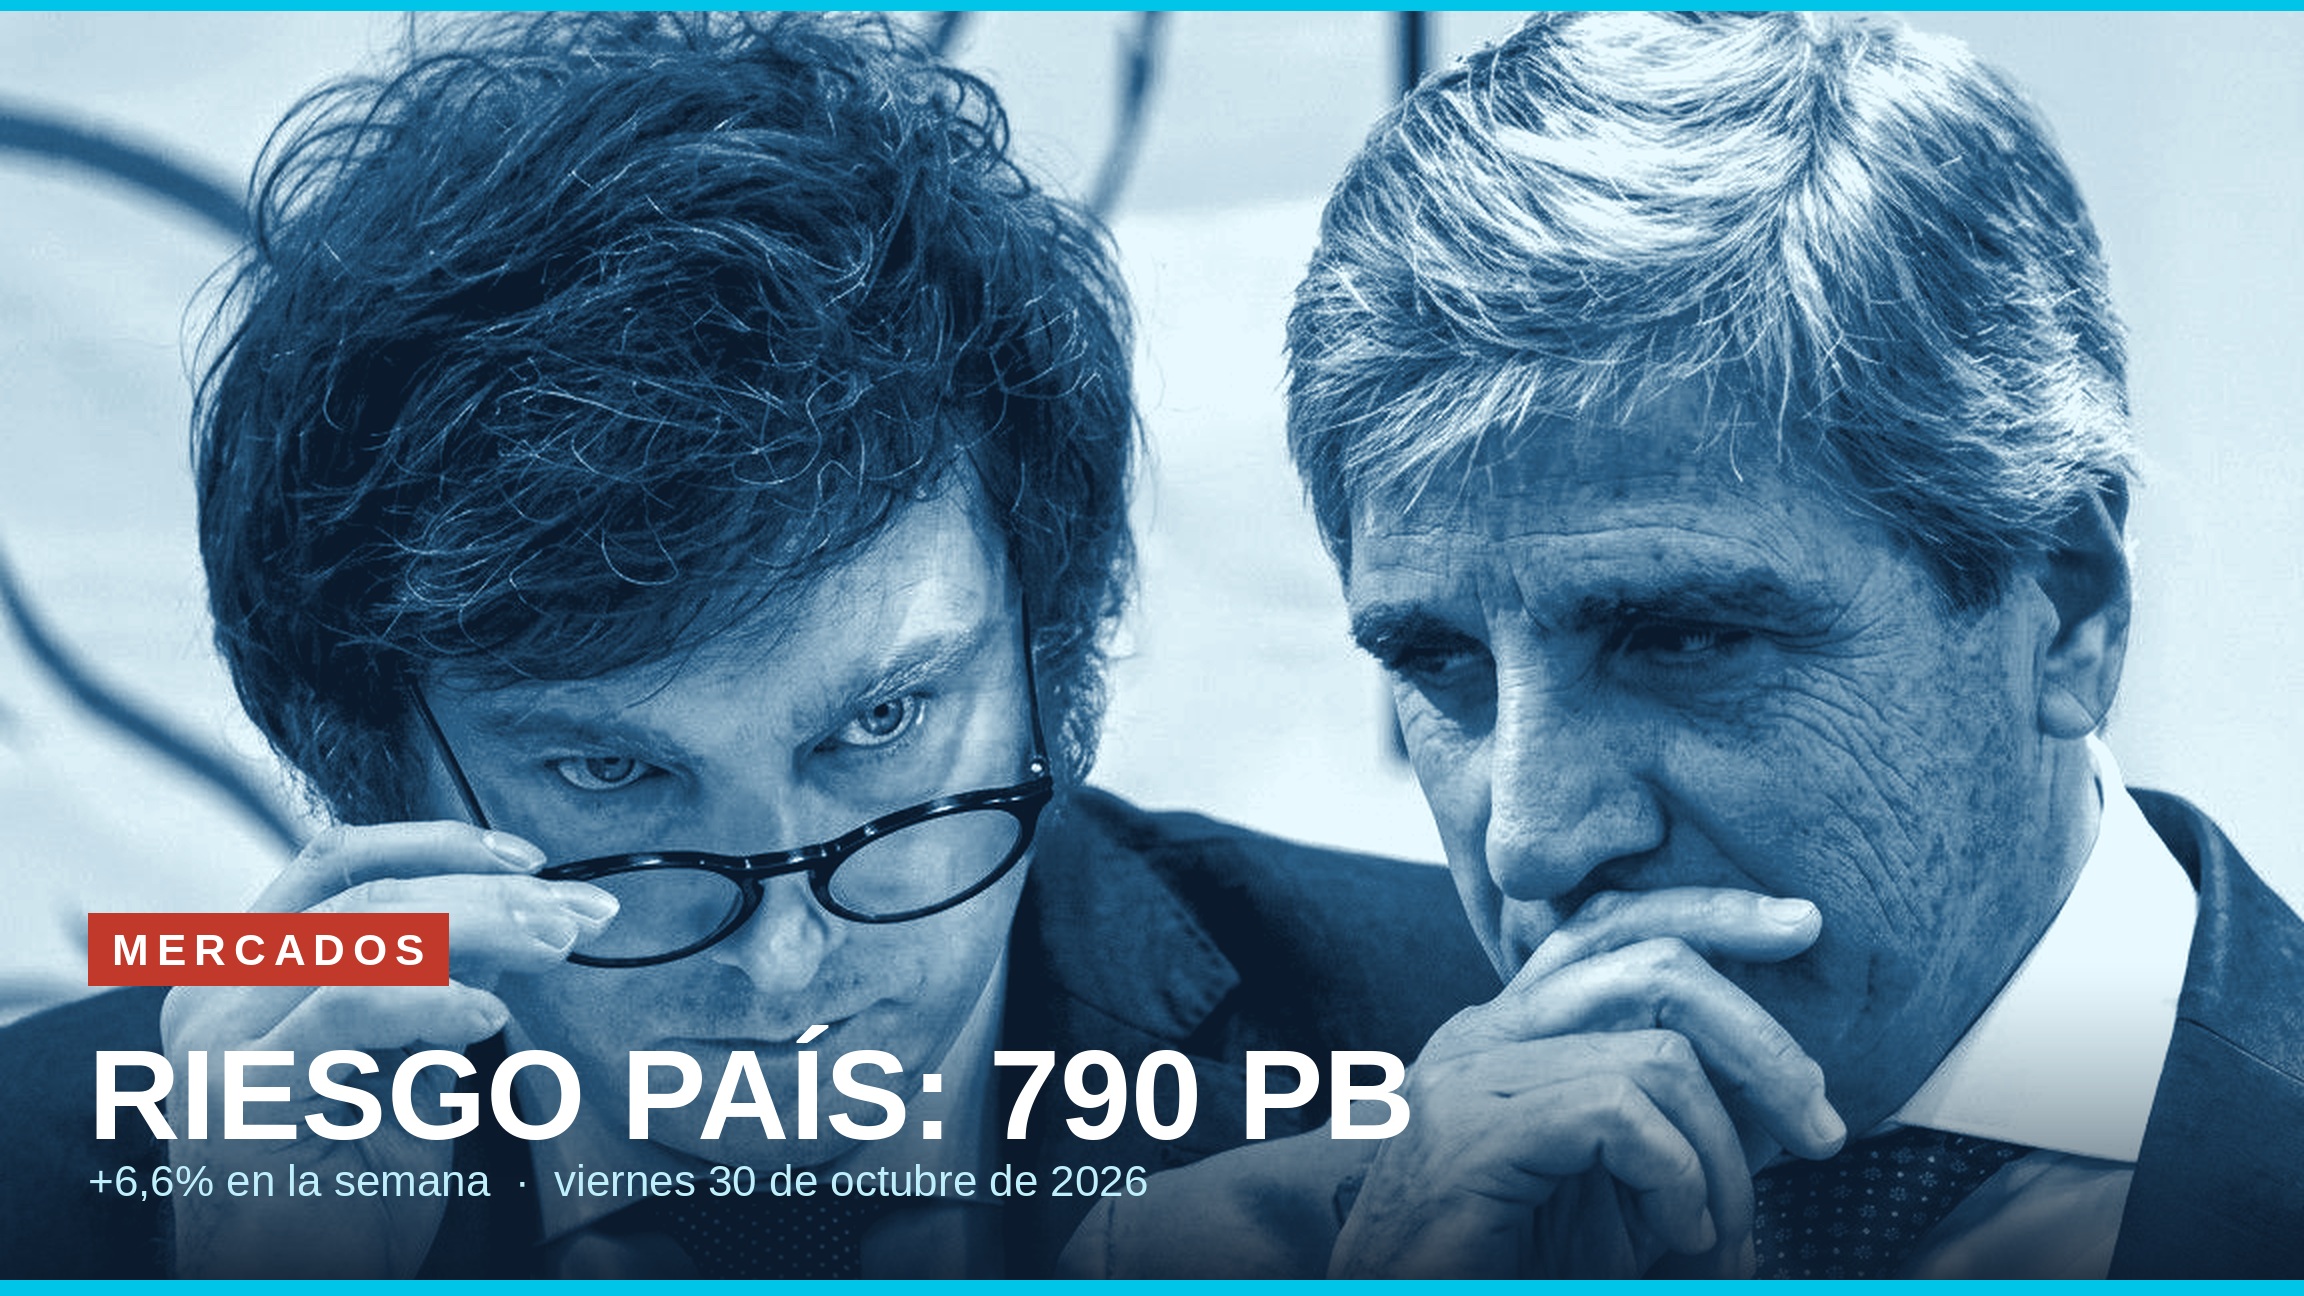
El índice de JP Morgan subió 6,6% en la semana y quedó 90 puntos por encima del umbral de 700 que el equipo económico tomaba como frontera para volver a financiarse en el exterior. Las acciones argentinas cayeron en Wall Street junto con el Nasdaq; el dólar, en cambio, apenas se movió.
Por Antonio Muñiz
El riesgo país cerró la semana en 790 puntos básicos. La rueda del viernes borró el leve alivio de la víspera, cuando el indicador de JP Morgan había terminado en 749 puntos, y sumó 41 unidades en un solo día. Acciones y bonos argentinos acompañaron el movimiento a la baja, sin poder sostener el rebote del jueves.
La secuencia tiene un antecedente inmediato. El jueves, en su conferencia habitual en Washington, la portavoz del Fondo Monetario Internacional, Julie Kozack, fue consultada por la suba del indicador. Evitó hacer pronósticos y vinculó una eventual mejora con la continuidad del programa y el fortalecimiento de la posición externa; el mejor consejo del organismo, dijo, es «continuar con una implementación fuerte de las políticas». Agregó que la acumulación de reservas internacionales netas y el fortalecimiento de la posición externa son, a su juicio, fundamentales para lograrlo. La declaración llegó dos días después de que el staff del FMI y las autoridades argentinas alcanzaran un acuerdo sobre la tercera revisión del Servicio Ampliado, que habilitaría un desembolso de alrededor de 900 millones de dólares.
El mercado leyó la señal sin entusiasmo. En Nueva York, los ADR argentinos cayeron arrastrados por el Nasdaq, golpeado por los balances de Amazon e Intel. Las mayores bajas fueron las de Transportadora de Gas del Sur (-6,2%), Edenor (-3,6%) y Central Puerto (-3%), tres empresas del sector energético, el mismo que el Gobierno presenta como fuente de los dólares que vendrán. En la plaza local, el S&P Merval retrocedió 1,7% y los bonos en dólares cedieron 0,5% en promedio.
El mercado cambiario mostró otra cara. En el Banco Nación, el dólar cotizó a $1.510 para la compra y $1.560 para la venta; el blue, a $1.545 y $1.565. Con una brecha que no llega al 0,5%, la tensión de la semana quedó concentrada en el precio de la deuda y no en la demanda de divisas, al menos por ahora.
Una curva que se dio vuelta
El riesgo país mide la sobretasa que el mercado le exige a la Argentina frente a los bonos del Tesoro estadounidense y funciona como referencia del costo al que el Estado, y por arrastre las empresas, podría refinanciar sus compromisos en el exterior. Por eso la trayectoria del año importa más que la rueda de un viernes.
En la primera rueda de 2026 el indicador tocó los 553 puntos, su piso de la era Milei y el nivel más bajo desde julio de 2018. En junio, el propio FMI celebraba que hubiera perforado los 450 puntos básicos. Desde entonces subió unos 340 puntos. El 19 de octubre ya había alcanzado su nivel más alto del año, el mayor desde octubre de 2025, y esta semana siguió escalando.
La distancia con las proyecciones oficiales es amplia. En una presentación ante la Cámara de Comercio de Estados Unidos, en Washington, el Presidente dijo esperar que el riesgo país perfore los 100 puntos básicos en algún momento de 2027. El supuesto del propio Fondo era más modesto: en abril de 2025, el organismo asumía que la Argentina volvería a los mercados de capitales con diferenciales de entre 400 y 500 puntos básicos. Con 790, ese regreso queda fuera de alcance en condiciones que el Gobierno pueda validar.
Las razones del deterioro
Los operadores atribuyen la suba a una combinación de factores. Las dudas sobre la economía, la acumulación de reservas y el escenario electoral de 2027 aparecen en casi todos los diagnósticos. La actividad agrega su propio peso: en octubre el FMI recortó su pronóstico de crecimiento para 2026 del 3,5% al 2,1%, y Kozack fue consultada por la posibilidad de una recesión técnica, que no descartó ni confirmó.
El punto en el que coinciden el Fondo y los acreedores es el mismo: los dólares netos en manos del Banco Central. Para el organismo, su acumulación es la condición para que baje el riesgo país; para el mercado, su insuficiencia es la razón por la que sube. Una economía que no consigue refinanciar deuda a tasas razonables depende del superávit comercial y del financiamiento multilateral para hacer frente a sus vencimientos, y en ese esquema cada dólar que no ingresa por la balanza externa se paga en sobretasa.
El acuerdo con el FMI mantiene la meta de superávit primario del 1,4% del PIB para 2026, un esfuerzo similar para 2027 y el esquema de bandas cambiarias. El directorio del organismo debe tratar la revisión en diciembre. Hasta entonces, el número que mirarán Washington y Wall Street no será el del riesgo país sino el que lo explica: cuántas reservas netas logre sumar el Banco Central antes de que el calendario electoral de 2027 empiece a pesar sobre cada licitación.
DPyE