Las consultoras ubican octubre entre 1,8% y 2%, pero los alimentos subieron 4,4% en cuatro semanas y noviembre llega con transporte, colegios, prepagas y alquileres por encima del índice. El programa de estabilización encontró un límite que la recesión del consumo no alcanza a perforar.
DPyE
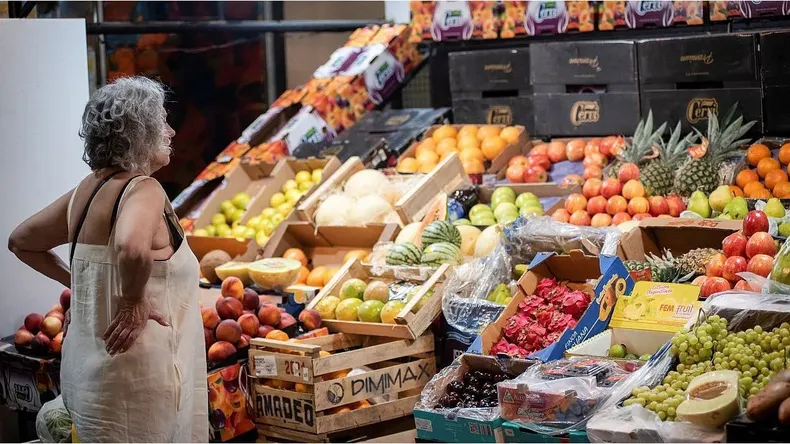
En las góndolas relevadas por la consultora LCG, la verdura subió 7,9% en cuatro semanas. Los panificados, cereales y pastas aumentaron 5,9%; bebidas e infusiones, 5,6%; lácteos y huevos, 3,9%; las carnes, 3,6%. El rubro alimentos y bebidas encadenó seis semanas consecutivas de alzas y acumuló 4,4% en el período, según esa medición privada, que releva cada miércoles unos 8.000 productos en cinco supermercados y que no equivale al índice del INDEC. Para el nivel general de octubre, en cambio, las proyecciones privadas van de 1,8% (EcoGo, que dirige Marina Dal Poggetto) a 2% (Analytica, de Ricardo Delgado). La distancia entre ambas cifras es el dato económico y político del mes.
Parte de la moderación del índice general se explica por la caída de 1,75% en indumentaria y calzado. Bajan los precios de lo que puede postergarse; suben los de lo que no admite espera. La asimetría tiene consecuencias. Indica que la desaceleración descansa más en la retracción del consumo discrecional que en una baja de costos, y que su efecto se reparte de manera desigual según qué proporción del ingreso se va en comida, transporte y vivienda.
Bajan los precios de lo que puede postergarse; suben los de lo que no admite espera.
Un piso que el propio Gobierno sostiene
El INDEC informó que la inflación de septiembre fue de 1,9%, dos décimas por encima del 1,7% de agosto, el registro más bajo del año. El acumulado de 2026 llegó a 23,6% y la variación interanual, a 33,4%. Según el desglose del organismo, los alimentos subieron 2,3% y los servicios 2,4%, frente a 1,7% de los bienes. Javier Milei celebró el dato con un mensaje en redes («Seguimos domando»). En agosto, los analistas consultados por el Relevamiento de Expectativas de Mercado (REM) del Banco Central esperaban 1,7% para octubre y 1,6% para noviembre. El índice no siguió ese sendero.
El economista Pablo Goldín describió el límite con precisión: el programa fue eficaz para bajar la inflación desde los niveles iniciales, pero se encontró con un piso cercano al 2% mensual, sostenido por la actualización de tarifas. Su conclusión es que el Gobierno puede enfriar la demanda, pero su propia política de servicios públicos impide una desaceleración más profunda. Roberto Cachanosky, desde una posición liberal, fue más severo y recordó que el Presidente había anticipado una inflación mensual que empezara con cero hacia mediados de 2026.
El mecanismo es verificable. La fórmula que actualiza colectivos y subte en la Ciudad toma la inflación de referencia y le suma dos puntos porcentuales. En noviembre ambos aumentarán 3,9%, exactamente el 1,9% de septiembre más el adicional. Mientras rija esa regla, el boleto quedará siempre por encima del índice, cualquiera sea su nivel. Un relevamiento de la Universidad Nacional de La Plata, citado por La Política Online, calculó que las tarifas del AMBA acumularon un encarecimiento real de 15,2% entre comienzos de 2026 y septiembre: los colectivos subieron 45,9% por encima de la inflación; el gasoil, 27,1%; los trenes urbanos, 26,8%, y el subte, 23,1%. El Centro de Economía Política Argentina (CEPA) había medido en mayo que, entre noviembre de 2023 y abril de 2026, el colectivo de jurisdicción nacional se encareció 228% en términos reales y el subte porteño, 337%.
Detrás de esa trayectoria hay una decisión fiscal. La recomposición de tarifas reduce subsidios y sostiene el superávit, que es la otra ancla del programa. El costo de esa elección aparece en el índice de precios: el Gobierno persigue dos metas que, por diseño, tiran en direcciones opuestas.
La mesa, en dólares
El economista Gonzalo Carrera aportó la pieza que completa el cuadro. Según sus cálculos, en el último año el tipo de cambio subió apenas 8%, mientras los alimentos comerciables aumentaron 36%, los bienes importables 25% y la inflación general 33%. Con esos números, el dólar perdió cerca de una quinta parte de su valor real frente a los precios internos. En otras etapas, un dólar barato se traducía en comida y productos importados relativamente más accesibles. Esta vez no ocurrió: los altos precios internacionales de carnes y granos, sumados al encarecimiento de la energía y la logística, llevaron los alimentos a máximos históricos medidos en dólares.
La explicación remite a un rasgo de la estructura productiva argentina. Los principales bienes salario (carne, harinas, lácteos) son también bienes de exportación, y su precio interno se forma a partir del internacional. El ancla cambiaria protege contra una devaluación, pero no contra una suba en el mercado mundial, que se transmite completa a la góndola. Los instrumentos que en otros períodos desacoplaron el precio interno del externo, como los derechos de exportación o los acuerdos de abastecimiento, quedaron fuera del repertorio oficial o en retroceso. El resultado es una apreciación que abarata lo importado y presiona sobre la industria local, sin aliviar la mesa.
Noviembre, indexado
El calendario del mes próximo confirma la inercia. Además del 3,9% en colectivos y subte porteños, el boleto mínimo de colectivo pasará a $956,38 en la Ciudad y rondará los $1.263 en las líneas provinciales; el subte subirá de $1.817 a $1.887 y los peajes porteños, 3,9%. Los colegios privados bonaerenses con subvención estatal podrán aumentar sus cuotas hasta 3% en noviembre y otro 3% en diciembre; en la Ciudad se anticipan ajustes cercanos al 2,7%, con subas de hasta 8% en escuelas sin aporte estatal.
Las prepagas informaron incrementos de entre 1,7% y 2,95%: Medicus aplicará 2,95%; Sancor Salud, hasta 2,88%; Swiss Medical, 2,3%; Galeno, 2,2%, y OSDE, entre 1,7% y 2,2%. Movistar confirmó una actualización de 2,6% en telefonía móvil. Los alquileres regidos por la ley derogada tendrán un ajuste anual de 37%, y los contratos atados a la inflación subirán 5,8% si la actualización es trimestral, 7,8% si es cuatrimestral y 12,9% si es semestral. AySA prevé un ajuste mensual de entre 1,5% y 2%, con una reforma pendiente que implicaría aumentos promedio de 22,6% para una parte de sus usuarios. Electricidad y gas aguardan nuevos cuadros tarifarios aún no oficializados.
La mayoría de esos precios se actualiza con la inflación pasada. Cada índice mensual se convierte en el aumento del período siguiente, y el piso se propaga. Un hogar cuyo gasto se concentra en alimentos, transporte, alquiler y salud vive una inflación sensiblemente mayor que el promedio oficial.
Un índice con canasta de hace dos décadas
Ese promedio, además, se calcula con ponderaciones que surgen de la encuesta de gasto de los hogares de 2004/2005. En febrero, Marco Lavagna renunció a la conducción del INDEC después de que el Ministerio de Economía frenara el lanzamiento de un IPC con canasta actualizada, que otorgaba más peso a los servicios y menos a los alimentos. Luis Caputo argumentó entonces que el índice nuevo daba «un poquito más abajo» en diciembre y enero, y que su aplicación esperaría a que la desinflación estuviera consolidada.
El efecto de las ponderaciones no es lineal. Con tarifas que corren por delante del promedio, una canasta con más servicios tendería a mostrar más inflación; en un mes como octubre, en que la comida acelera, la canasta vieja sobrerrepresenta los alimentos. Lo que sí es inequívoco es el costo institucional: el Gobierno postergó la actualización del instrumento con el que mide su principal resultado político.
La percepción social va por otro carril. La encuesta de expectativas de la Universidad Torcuato Di Tella difundida este jueves ubicó la inflación esperada por la población para los próximos doce meses en 35,9%, según informó La Política Online; la medición publicada a comienzos de octubre había marcado 31,4%. El mercado, a través del REM, proyecta en cambio un cierre de año cercano al 30%. La brecha entre ambas cifras expresa la diferencia entre el índice y la experiencia cotidiana de quienes pagan cuentas indexadas con ingresos que no lo están.
El margen del Gobierno es estrecho. Desacelerar la corrección tarifaria tiene un costo fiscal que el programa no está dispuesto a pagar; una apreciación adicional choca con el nivel de reservas y con la demanda de cobertura en dólares. Queda aceptar un piso cercano al 2% mensual, lejos del cero prometido. Y la fórmula del boleto de diciembre ya tiene su insumo: tomará la inflación de octubre y le sumará dos puntos.